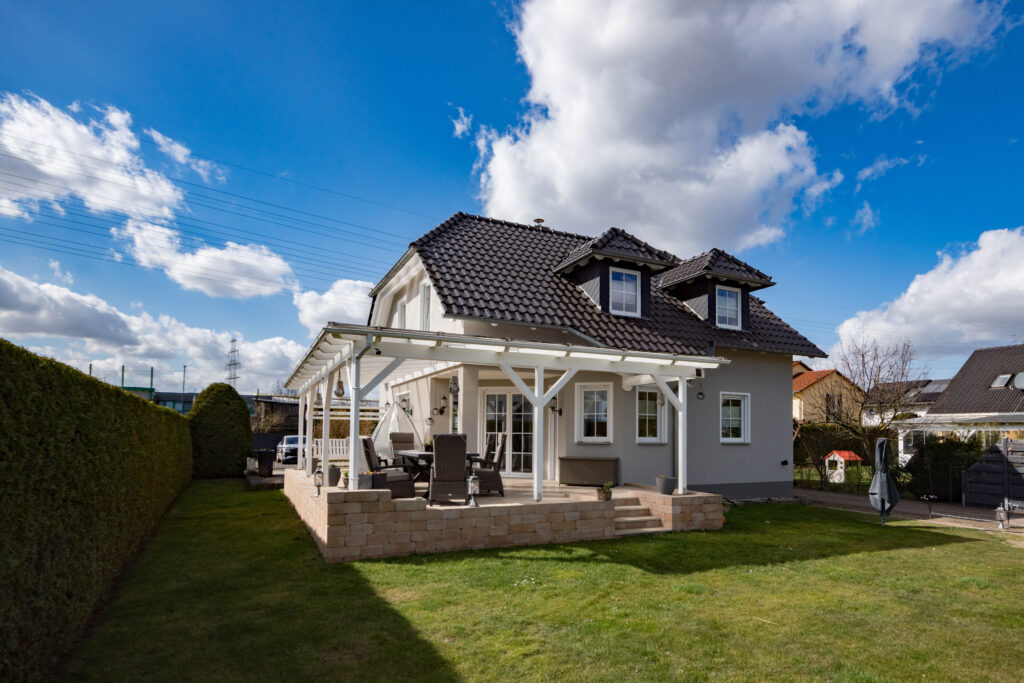
Das eigene Haus ist für viele Menschen mehr als nur eine Immobilie. Es ist ein Zuhause voller Erinnerungen und häufig ein wichtiger Bestandteil der finanziellen Altersvorsorge. Wer seine Immobilie eines Tages an die Kinder oder andere Angehörige weitergeben möchte, beschäftigt sich deshalb oft mit der Frage: Sollte ich mein Haus bereits zu Lebzeiten verschenken oder lieber vererben?
Eine frühzeitige Übertragung kann durchaus Vorteile bieten. Sie ermöglicht es, die Vermögensnachfolge selbst zu gestalten, steuerliche Freibeträge zu nutzen und innerhalb der Familie für Klarheit zu sorgen. Allerdings sollte eine Immobilienschenkung gut überlegt sein, denn mit dem Eigentumswechsel gehen auch Rechte und Pflichten auf den neuen Eigentümer über.
Wir erklären, wie die Schenkung einer Immobilie funktioniert, welche Kosten entstehen können und wie sich bisherige Eigentümer absichern können.
Haus verschenken statt vererben: Wann ist das sinnvoll?
Viele Immobilienbesitzer möchten schon zu Lebzeiten regeln, was später mit ihrem Haus geschieht. Besonders häufig wird dabei eine Schenkung an die eigenen Kinder in Betracht gezogen.
Anders als bei einer Erbschaft wird das Eigentum bereits zu Lebzeiten übertragen. Dadurch können Eltern die Übergabe selbst begleiten und gemeinsam mit ihren Kindern individuelle Vereinbarungen treffen.
Eine Immobilienschenkung kann aus verschiedenen Gründen sinnvoll sein:
- Frühzeitige Nachfolgeplanung: Es wird selbst entschieden, wer die Immobilie erhalten soll.
- Steuerliche Gestaltungsmöglichkeiten: Durch die Nutzung gesetzlicher Freibeträge lässt sich die Schenkungsteuer unter Umständen reduzieren oder vermeiden.
- Klare Familienverhältnisse: Eine rechtzeitig abgestimmte Übergabe kann spätere Streitigkeiten verringern.
- Absicherung durch vertragliche Vereinbarungen: Mit einem Wohnrecht oder Nießbrauch können sich bisherige Eigentümer bestimmte Nutzungsrechte erhalten.
Wichtig ist jedoch, dass eine Schenkung nicht automatisch die beste Lösung darstellt. Insbesondere die eigene finanzielle Situation im Alter sollte in die Entscheidung einbezogen werden.
Wie funktioniert eine Hausschenkung?
Eine Immobilie lässt sich nicht einfach durch eine mündliche Vereinbarung oder die Übergabe eines Schlüssels verschenken. Da es sich um die Übertragung von Grundeigentum handelt, sind bestimmte rechtliche Schritte erforderlich.
1. Immobilienwert ermitteln
Bevor die Übertragung geplant wird, sollte der aktuelle Wert der Immobilie möglichst realistisch eingeschätzt werden. Dieser ist unter anderem für die steuerliche Planung und mögliche Ausgleichszahlungen innerhalb der Familie wichtig.
Dabei spielen beispielsweise die Lage, die Größe, der bauliche Zustand und die Ausstattung eine Rolle. Der für die Schenkungsteuer maßgebliche Wert wird nach den gesetzlichen Bewertungsvorschriften ermittelt und muss nicht mit einer gewöhnlichen Marktpreiseinschätzung übereinstimmen.
2. Bedingungen der Schenkung festlegen
Im nächsten Schritt sollten alle Beteiligten besprechen, unter welchen Voraussetzungen die Immobilie übertragen wird.
Möchten die Eltern weiterhin im Haus wohnen? Wer übernimmt zukünftige Instandhaltungskosten? Soll es bestimmte Rückforderungsrechte geben? Solche Fragen sollten bereits vor dem Notartermin geklärt werden.
3. Schenkungsvertrag notariell beurkunden lassen
Die Übertragung einer Immobilie erfordert einen notariell beurkundeten Vertrag. Darin werden die wesentlichen Vereinbarungen zwischen den Beteiligten festgehalten.
4. Eigentumswechsel im Grundbuch
Nach der notariellen Beurkundung werden die notwendigen Schritte zur Eigentumsumschreibung veranlasst. Mit der Eintragung des neuen Eigentümers im Grundbuch wird die Eigentumsübertragung vollzogen.
Welche Steuern fallen bei einer Hausschenkung an?
Eine besonders wichtige Frage betrifft die Schenkungsteuer. Ob diese tatsächlich anfällt, hängt unter anderem vom steuerlichen Wert der Immobilie, dem Verwandtschaftsverhältnis und möglichen früheren Schenkungen ab.
Der Gesetzgeber sieht persönliche Freibeträge vor, bis zu deren Höhe eine Schenkung steuerfrei bleiben kann.
Diese Freibeträge gelten bei einer Schenkung
| Verwandtschaftsverhältnis | Persönlicher Freibetrag |
|---|---|
| Ehepartner und eingetragene Lebenspartner | 500.000 € |
| Kinder und Stiefkinder | 400.000 € |
| Enkelkinder (im Regelfall) | 200.000 € |
| Übrige Personen der Steuerklasse I | 100.000 € |
| Geschwister, Nichten und Neffen | 20.000 € |
| Nicht verwandte Personen | 20.000 € |
Die Freibeträge gelten grundsätzlich jeweils zwischen einem Schenkenden und einem Beschenkten.
Ein Beispiel:
Eine Mutter möchte ihrer Tochter ein Haus übertragen. Der steuerliche Immobilienwert beträgt 350.000 Euro. Sofern keine weiteren relevanten Schenkungen der Mutter innerhalb der letzten zehn Jahre erfolgt sind, liegt der Wert unter dem Freibetrag von 400.000 Euro.
In diesem Fall fällt grundsätzlich keine Schenkungsteuer an.
Beträgt der steuerliche Immobilienwert dagegen 500.000 Euro, übersteigt die Schenkung den Freibetrag um 100.000 Euro. Auf diesen Betrag kann Schenkungsteuer entstehen.
Warum der Zehnjahreszeitraum wichtig ist
Bei einer langfristigen Vermögensplanung kann der Zeitraum von zehn Jahren eine wesentliche Rolle spielen. Schenkungen derselben Person an denselben Empfänger werden innerhalb dieses Zeitraums für die Steuerberechnung zusammengerechnet.
Nach Ablauf von zehn Jahren können persönliche Freibeträge grundsätzlich erneut zur Verfügung stehen.
Gerade bei größeren Immobilienvermögen kann eine frühzeitige Planung deshalb sinnvoll sein. Ob eine schrittweise Übertragung infrage kommt, sollte individuell mit einem Steuerberater geprüft werden.
Haus verschenken und trotzdem darin wohnen bleiben?
Für viele Eigentümer ist dies einer der wichtigsten Punkte. Schließlich möchten sie ihr vertrautes Zuhause auch dann nicht verlassen, wenn das Haus bereits den Kindern gehört.
Hierfür gibt es verschiedene rechtliche Gestaltungsmöglichkeiten.
Lebenslanges Wohnrecht
Ein vertraglich vereinbartes und im Grundbuch abgesichertes Wohnrecht ermöglicht es den bisherigen Eigentümern, die Immobilie oder bestimmte Räume weiterhin selbst zu bewohnen.
Die genaue Ausgestaltung sollte individuell festgelegt werden. Dazu gehören beispielsweise der Umfang des Wohnrechts und die Verteilung laufender Kosten.
Nießbrauchrecht
Eine weitere Möglichkeit ist die Übertragung unter Vorbehalt eines Nießbrauchrechts.
Anders als bei einem reinen Wohnrecht kann der Nießbrauchberechtigte die Immobilie grundsätzlich nicht nur selbst nutzen, sondern auch vermieten und die Mieteinnahmen beziehen.
Das kann insbesondere dann interessant sein, wenn die Immobilie einen wichtigen Bestandteil der Altersvorsorge darstellt.
Gut zu wissen: Wohnrecht und Nießbrauch unterscheiden sich rechtlich und wirtschaftlich erheblich. Beide können außerdem Einfluss auf die steuerliche Bewertung haben. Deshalb empfiehlt es sich, vor einer Entscheidung fachlichen Rat einzuholen.
Was kostet es, ein Haus zu verschenken?
Auch wenn für die Immobilie kein Kaufpreis gezahlt wird, ist eine Schenkung nicht vollständig kostenlos.
Mit folgenden Kosten sollten Eigentümer rechnen:
- Notarkosten: Für die Erstellung und Beurkundung des Übertragungsvertrags.
- Grundbuchkosten: Für die Umschreibung des Eigentums sowie gegebenenfalls für die Eintragung eines Wohn- oder Nießbrauchrechts.
- Mögliche Schenkungsteuer: Wenn der steuerpflichtige Erwerb die geltenden Freibeträge übersteigt.
- Beratungs- und Bewertungskosten: Beispielsweise für steuerliche Beratung oder die Wertermittlung der Immobilie.
Eine reine Grundstücksschenkung ist grundsätzlich von der Grunderwerbsteuer befreit. Bei Schenkungen mit bestimmten Auflagen oder Gegenleistungen können jedoch Besonderheiten gelten.
Die tatsächlichen Gesamtkosten hängen vom Immobilienwert und der individuellen Vertragsgestaltung ab.
Welche Risiken sollten Eigentümer beachten?
Bei einer Schenkung wird häufig zuerst an mögliche Steuervorteile gedacht. Mindestens genauso wichtig ist jedoch die Frage, welche Konsequenzen die Eigentumsübertragung langfristig haben kann.
Verlust der Eigentümerstellung
Wer sein Haus verschenkt, gibt sein Eigentum daran ab. Damit gehen grundsätzlich auch die entsprechenden Eigentümerbefugnisse auf die beschenkte Person über. Ein vereinbartes Wohn- oder Nießbrauchrecht kann bestimmte Interessen schützen, ersetzt aber nicht die vollständige Eigentümerstellung.
Veränderungen innerhalb der Familie
Familiäre oder finanzielle Situationen können sich im Laufe der Zeit verändern. Eine Scheidung, finanzielle Schwierigkeiten oder persönliche Konflikte können Auswirkungen auf die Immobilie haben.
Deshalb kann es sinnvoll sein, vertragliche Rückforderungsrechte für bestimmte Situationen vorzusehen.
Finanzielle Absicherung im Alter
Auch die eigene Zukunft sollte berücksichtigt werden. Wenn im Alter zusätzliche finanzielle Mittel benötigt werden, beispielsweise für Pflege oder Betreuung, kann eine bereits verschenkte Immobilie nicht ohne Weiteres verkauft werden.
Unter bestimmten gesetzlichen Voraussetzungen kann eine Schenkung bei einer späteren finanziellen Notlage zurückgefordert werden.
Ansprüche weiterer Erben
Wer eine Immobilie nur einem Kind schenkt, sollte auch mögliche erbrechtliche Ansprüche anderer Familienmitglieder berücksichtigen. Insbesondere Pflichtteilsergänzungsansprüche können trotz einer bereits erfolgten Übertragung eine Rolle spielen.
Die oft erwähnte Zehnjahresfrist funktioniert im Pflichtteilsrecht anders als bei der Schenkungsteuer. Bei vorbehaltenen Nutzungsrechten kann sich die rechtliche Beurteilung zusätzlich verändern.
Eine sorgfältige Gestaltung ist daher besonders wichtig.
Haus an die Kinder verschenken oder später vererben?
Ob eine Schenkung oder eine spätere Vererbung sinnvoller ist, hängt stark von der persönlichen Lebenssituation ab.
Eine Schenkung kann vor allem dann interessant sein, wenn die Nachfolge frühzeitig geregelt werden soll, die finanzielle Absicherung der Eltern gewährleistet ist und steuerliche Vorteile genutzt werden können.
Eine Vererbung kann dagegen vorteilhafter sein, wenn die Eigentümer möglichst lange selbst über ihre Immobilie entscheiden möchten oder noch unklar ist, wie sich ihre Lebenssituation entwickelt.
Auch die steuerlichen Unterschiede sollten berücksichtigt werden. Beispielsweise existieren für bestimmte selbst genutzte Familienheime besondere Steuerbefreiungen beim Erwerb durch Erbschaft, die bei einer Schenkung an Kinder nicht in gleicher Weise gelten.
Pauschal lässt sich deshalb nicht sagen, welche Variante günstiger ist.
Warum eine realistische Immobilienbewertung so wichtig ist
Egal, ob Sie Ihr Haus verschenken, vererben oder verkaufen möchten: Der aktuelle Immobilienwert bildet eine wichtige Grundlage für Ihre Entscheidungen.
Eine realistische Wertermittlung kann Ihnen dabei helfen, Ihre Vermögenssituation besser einzuschätzen, mögliche Ausgleichszahlungen innerhalb der Familie zu planen und die weitere Vorgehensweise mit Notar und Steuerberater zu besprechen.
Gerade bei Immobilien, die sich seit vielen Jahren im Familienbesitz befinden, kann der aktuelle Marktwert deutlich vom ursprünglichen Kaufpreis abweichen.
Eine professionelle Einschätzung schafft hier eine wichtige Grundlage für die weitere Planung.
Fazit: Eine Hausschenkung sollte gut vorbereitet sein
Das eigene Haus zu verschenken ist eine weitreichende Entscheidung. Eine rechtzeitige Übertragung kann die Vermögensnachfolge erleichtern und steuerliche Gestaltungsmöglichkeiten eröffnen. Gleichzeitig sollten die finanziellen, rechtlichen und persönlichen Folgen sorgfältig abgewogen werden.
Besonders wichtig ist, dass sich die bisherigen Eigentümer ausreichend absichern und alle Beteiligten wissen, welche Rechte und Pflichten mit der Schenkung verbunden sind.
Wer frühzeitig plant, den Immobilienwert kennt und sich rechtlich sowie steuerlich beraten lässt, schafft gute Voraussetzungen für eine durchdachte Übergabe.
Sie möchten wissen, was Ihre Immobilie aktuell wert ist?
Ob als Grundlage für eine Schenkung, eine Erbschaft oder einen möglichen Verkauf: Eine fundierte Einschätzung des Immobilienwertes ist ein wichtiger erster Schritt.
accept-immobilien unterstützt Sie gerne dabei, den aktuellen Marktwert Ihrer Immobilie einzuschätzen und Ihre Möglichkeiten rund um die Immobilie besser zu verstehen.
Kontaktieren Sie uns für ein persönliches Gespräch. Wir freuen uns darauf, Sie bei Ihren Immobilienfragen zu begleiten.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechts- oder Steuerberatung. Rechtliche und steuerliche Fragen sollten mit einem Notar, Rechtsanwalt oder Steuerberater geklärt werden.
Quellen und weiterführende Informationen
- Bundesministerium der Justiz: § 16 ErbStG – Freibeträge. https://www.gesetze-im-internet.de/erbstg_1974/__16.html
- Bundesministerium der Justiz: § 14 ErbStG – Berücksichtigung früherer Erwerbe. https://www.gesetze-im-internet.de/erbstg_1974/__14.html
- Bundesministerium der Justiz: § 311b BGB – Verträge über Grundstücke. https://www.gesetze-im-internet.de/bgb/__311b.html
- Bundesministerium der Justiz: § 157 BewG – Feststellung von Grundbesitzwerten. https://www.gesetze-im-internet.de/bewg/__157.html
- Bundesnotarkammer / Notar.de: Schenkung – ganz oder nur ein bisschen? https://www.notar.de/aktuelles/details/schenkung-ganz-oder-nur-ein-bisschen
- Bundesnotarkammer / Notar.de: Immobilien schenken – aber richtig! https://www.notar.de/aktuelles/details/immobilien-schenken-aber-richtig
- Bundesministerium der Justiz: § 3 GrEStG – Allgemeine Ausnahmen von der Besteuerung. https://www.gesetze-im-internet.de/grestg_1983/__3.html
- Bundesministerium der Justiz: § 528 BGB – Rückforderung wegen Verarmung des Schenkers. https://www.gesetze-im-internet.de/bgb/__528.html
- Bundesministerium der Justiz: § 2325 BGB – Pflichtteilsergänzungsanspruch bei Schenkungen. https://www.gesetze-im-internet.de/bgb/__2325.html
- Bundesministerium der Justiz: § 13 ErbStG – Steuerbefreiungen für Familienheime. https://www.gesetze-im-internet.de/erbstg_1974/__13.html
Stand: November 2026